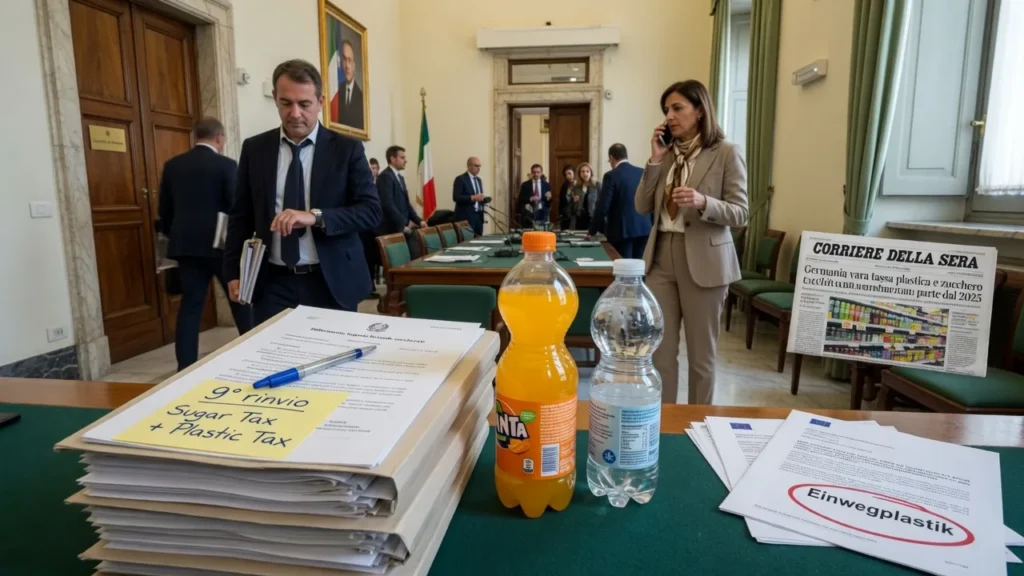
Mentre l’Europa discute da anni di come ridurre il consumo di bevande zuccherate e plastica monouso attraverso strumenti fiscali concreti, l’Italia si prepara a scrivere un altro capitolo di una storia che si ripete stancamente. Il Consiglio dei ministri del 27 ottobre 2026 è atteso per approvare l’ennesimo rinvio della sugar tax e della plastic tax, misure introdotte con la legge 160/2019 e mai entrate davvero in vigore. Il dibattito sul sugar tax Italia rinvio non riguarda più solo la politica fiscale: è diventato uno specchio fedele di come si bilanciano — o non si bilanciano — gli interessi industriali e quelli della salute pubblica nel nostro Paese.
Una tassa nata nel 2019, ancora in attesa del 2027
La storia della sugar tax italiana inizia con la legge di bilancio 2020 (legge 160/2019), che ha introdotto due misure distinte ma complementari. La prima riguarda le bevande analcoliche edulcorate, ovvero tutte quelle bibite non alcoliche che contengono zuccheri aggiunti o dolcificanti. La seconda, la plastic tax, colpisce il consumo di manufatti in plastica monouso destinati a contenere, proteggere, manipolare o consegnare beni o prodotti alimentari.
Entrambe le misure avrebbero dovuto entrare in vigore il 1° gennaio 2020. Sono passati quasi sette anni da quella data, e le tasse non hanno ancora prodotto un solo euro di gettito né modificato di un centimetro le abitudini produttive del settore. Ogni anno, con cadenza quasi rituale, la legge di bilancio o un decreto collegato ha spostato in avanti il termine. Il nuovo orizzonte temporale fissato dall’atteso provvedimento del 27 ottobre 2026 è il 1° giugno 2027: un’altra finestra che, alla luce del precedente storico, molti osservatori faticano a considerare definitiva.
Ciò che rende questa vicenda particolarmente significativa non è tanto il rinvio in sé — le misure fiscali complesse richiedono spesso tempi di adeguamento — quanto la ripetitività sistematica del meccanismo. Ogni volta che la data di entrata in vigore si avvicina, scatta un meccanismo di proroga. Il risultato è che una norma approvata da un parlamento democraticamente eletto rimane lettera morta, anno dopo anno, senza che venga mai formalmente abrogata né mai applicata.
Cosa prevede concretamente la sugar tax e perché importa alla salute
La sugar tax nella sua formulazione originale si applica alle bevande analcoliche edulcorate, una categoria che include bibite gassate, succhi di frutta con zuccheri aggiunti, energy drink, tè freddi industriali e bevande sportive dolcificate. L’obiettivo dichiarato del legislatore era duplice: da un lato generare gettito fiscale, dall’altro inviare un segnale di prezzo al consumatore e un incentivo ai produttori a riformulare i propri prodotti riducendo il contenuto di zuccheri.
→ Leggi anche: Big Food contro la salute pubblica: 239 cause legali per bloccare etichette e tasse
Il meccanismo del segnale di prezzo è ben documentato in letteratura scientifica. Quando il costo di un prodotto aumenta, anche in misura modesta, una parte dei consumatori tende a ridurne l’acquisto o a orientarsi verso alternative meno costose. Nel caso delle bevande zuccherate, questo può tradursi in un consumo ridotto di zuccheri liberi, che secondo le indicazioni dell’Organizzazione Mondiale della Sanità dovrebbero rappresentare meno del 10% dell’apporto energetico giornaliero totale. Per i bambini e gli adolescenti, che sono i principali consumatori di bibite dolci, l’effetto potrebbe essere particolarmente rilevante in termini di prevenzione dell’obesità e del diabete di tipo 2.
Non si tratta, è bene chiarirlo, di una misura punitiva nei confronti dei consumatori né di una ricetta miracolosa. Una sugar tax da sola non risolve il problema della nutrizione sbilanciata. Ma è uno strumento di politica sanitaria che, combinato con educazione alimentare, etichettatura chiara e accesso a cibi freschi, contribuisce a costruire un ambiente alimentare più favorevole alla salute. Questo è il ragionamento che ha spinto decine di Paesi a introdurla.
Il confronto europeo: dove la sugar tax è già realtà
Mentre il dibattito sul sugar tax Italia rinvio si trascina, altrove le politiche fiscali sulle bevande zuccherate sono già operative e producono effetti misurabili. Francia e Irlanda hanno entrambe implementato tasse sulle bibite zuccherate, e i dati raccolti nei rispettivi mercati mostrano che i produttori hanno risposto in misura significativa riformulando i prodotti per ridurre il contenuto di zucchero ed evitare l’imposta più elevata — esattamente l’effetto che il legislatore italiano aveva in mente nel 2019.
La Germania, dal canto suo, ha proceduto con le proprie misure fiscali in ambito salute, confermando una tendenza europea verso una maggiore responsabilizzazione fiscale dell’industria alimentare e delle bevande. Il quadro complessivo che emerge a livello continentale è quello di un’Italia che, pur avendo approvato la norma prima di molti altri, si ritrova paradossalmente indietro rispetto a Paesi che hanno legiferato dopo di lei ma hanno poi effettivamente applicato le misure.
Questo non è un dettaglio secondario. Quando un Paese introduce una tassa che i propri concorrenti europei non applicano, i produttori locali possono lamentare una distorsione della concorrenza. Ma quando accade il contrario — quando l’Italia rinvia mentre gli altri avanzano — si crea una situazione in cui i consumatori italiani rimangono privi di uno strumento di tutela che i loro omologhi francesi, irlandesi o tedeschi già sperimentano. La disparità non è più a svantaggio dell’industria italiana: è a svantaggio della salute pubblica italiana.
→ Leggi anche: Dolcificanti artificiali sotto accusa: la metanalisi Tufts University 2026 sui danni a metabolismo e microbiota
Il peso degli interessi industriali nel processo decisionale
Comprendere perché una legge approvata nel 2019 non sia mai entrata in vigore richiede di guardare al contesto politico ed economico in cui matura ogni singola decisione di rinvio. Il settore delle bevande analcoliche e quello della plastica monouso sono comparti con una presenza industriale significativa sul territorio nazionale, con stabilimenti produttivi, catene di fornitura e occupazione distribuita in più regioni. Ogni volta che la data di entrata in vigore si avvicina, le rappresentanze di settore sottolineano i costi di adeguamento, i rischi per l’occupazione e l’impatto sulla competitività.
Questi argomenti hanno un peso reale e non vanno liquidati con superficialità. Le transizioni industriali richiedono tempo e risorse. Ma sette anni sono un orizzonte temporale che, in altri settori, ha consentito trasformazioni ben più radicali. L’industria automobilistica europea, per fare un esempio, si è adeguata a normative sulle emissioni molto più stringenti in tempi comparabili. La questione non è se l’industria delle bevande possa adeguarsi: è se le venga chiesto di farlo con la stessa determinazione con cui si chiede ad altri settori.
La ripetizione del rinvio — con la nuova scadenza fissata al 1° giugno 2027 — alimenta nei consumatori e negli operatori del settore sanitario una forma di sfiducia strutturale: la sensazione che alcune norme esistano solo sulla carta, destinate a essere perpetuamente differite finché non vengono silenziosamente dimenticate.
Cosa cambia — e cosa non cambia — per chi beve bibite zuccherate oggi
Per i consumatori italiani, il rinvio approvato il 27 ottobre 2026 significa concretamente che i prezzi delle bevande zuccherate non subiranno variazioni legate alla tassa almeno fino all’estate del 2027. Non ci sarà, nel breve periodo, un incentivo fiscale a scegliere bevande con meno zucchero o a ridurne il consumo per ragioni di costo.
Questo non significa che non ci siano alternative. Le scelte alimentari quotidiane dipendono da molti fattori: abitudini familiari, disponibilità economica, informazione, gusto personale. Preferire l’acqua, le tisane non zuccherate o le bevande con ridotto contenuto di zuccheri è una scelta che chiunque può fare indipendentemente dalla fiscalità. Ma è anche una scelta che, in assenza di segnali di prezzo chiari, rimane affidata esclusivamente alla consapevolezza individuale — un onere che le politiche di sanità pubblica più efficaci cercano di alleggerire, non di scaricare interamente sul singolo.
Per chi segue con attenzione la propria alimentazione o ha ricevuto indicazioni mediche specifiche riguardo al consumo di zuccheri, la cosa più utile rimane sempre il dialogo con il proprio medico o con un professionista della nutrizione. Le politiche fiscali cambiano — e in Italia, evidentemente, cambiano lentamente — ma la cura della propria salute non deve aspettare che il Parlamento trovi il coraggio di applicare le leggi che ha già scritto. Quello che possiamo fare, nel frattempo, è restare informati, leggere le etichette con attenzione e fare scelte consapevoli, sapendo che il contesto istituzionale, prima o poi, dovrà allinearsi al resto d’Europa. La speranza è che il 1° giugno 2027 non diventi, come le date precedenti, semplicemente il punto di partenza per un decimo rinvio.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.